賃上げって何から始めればいいの? ~国の支援策編①~
1.はじめに
前回の記事では、賃上げに向けた基本的な考え方として、賃上げへの流れや具体的な原資確保に向けた取り組みをご紹介しました。何から始めればいいのか、少しイメージが湧いたのではないでしょうか。
今回からは2回に渡って、企業の賃上げへの取り組みを後押しする国の支援策をご紹介します。これらの支援策は、企業が賃上げしやすい環境を整えることを目的につくられた制度であり、主に税制優遇、補助金、助成金の3つの制度から成り立っています。
本記事では、まず税制優遇と補助金に焦点を当て、次号で助成金についてご紹介します。
2.賃上げ促進税制
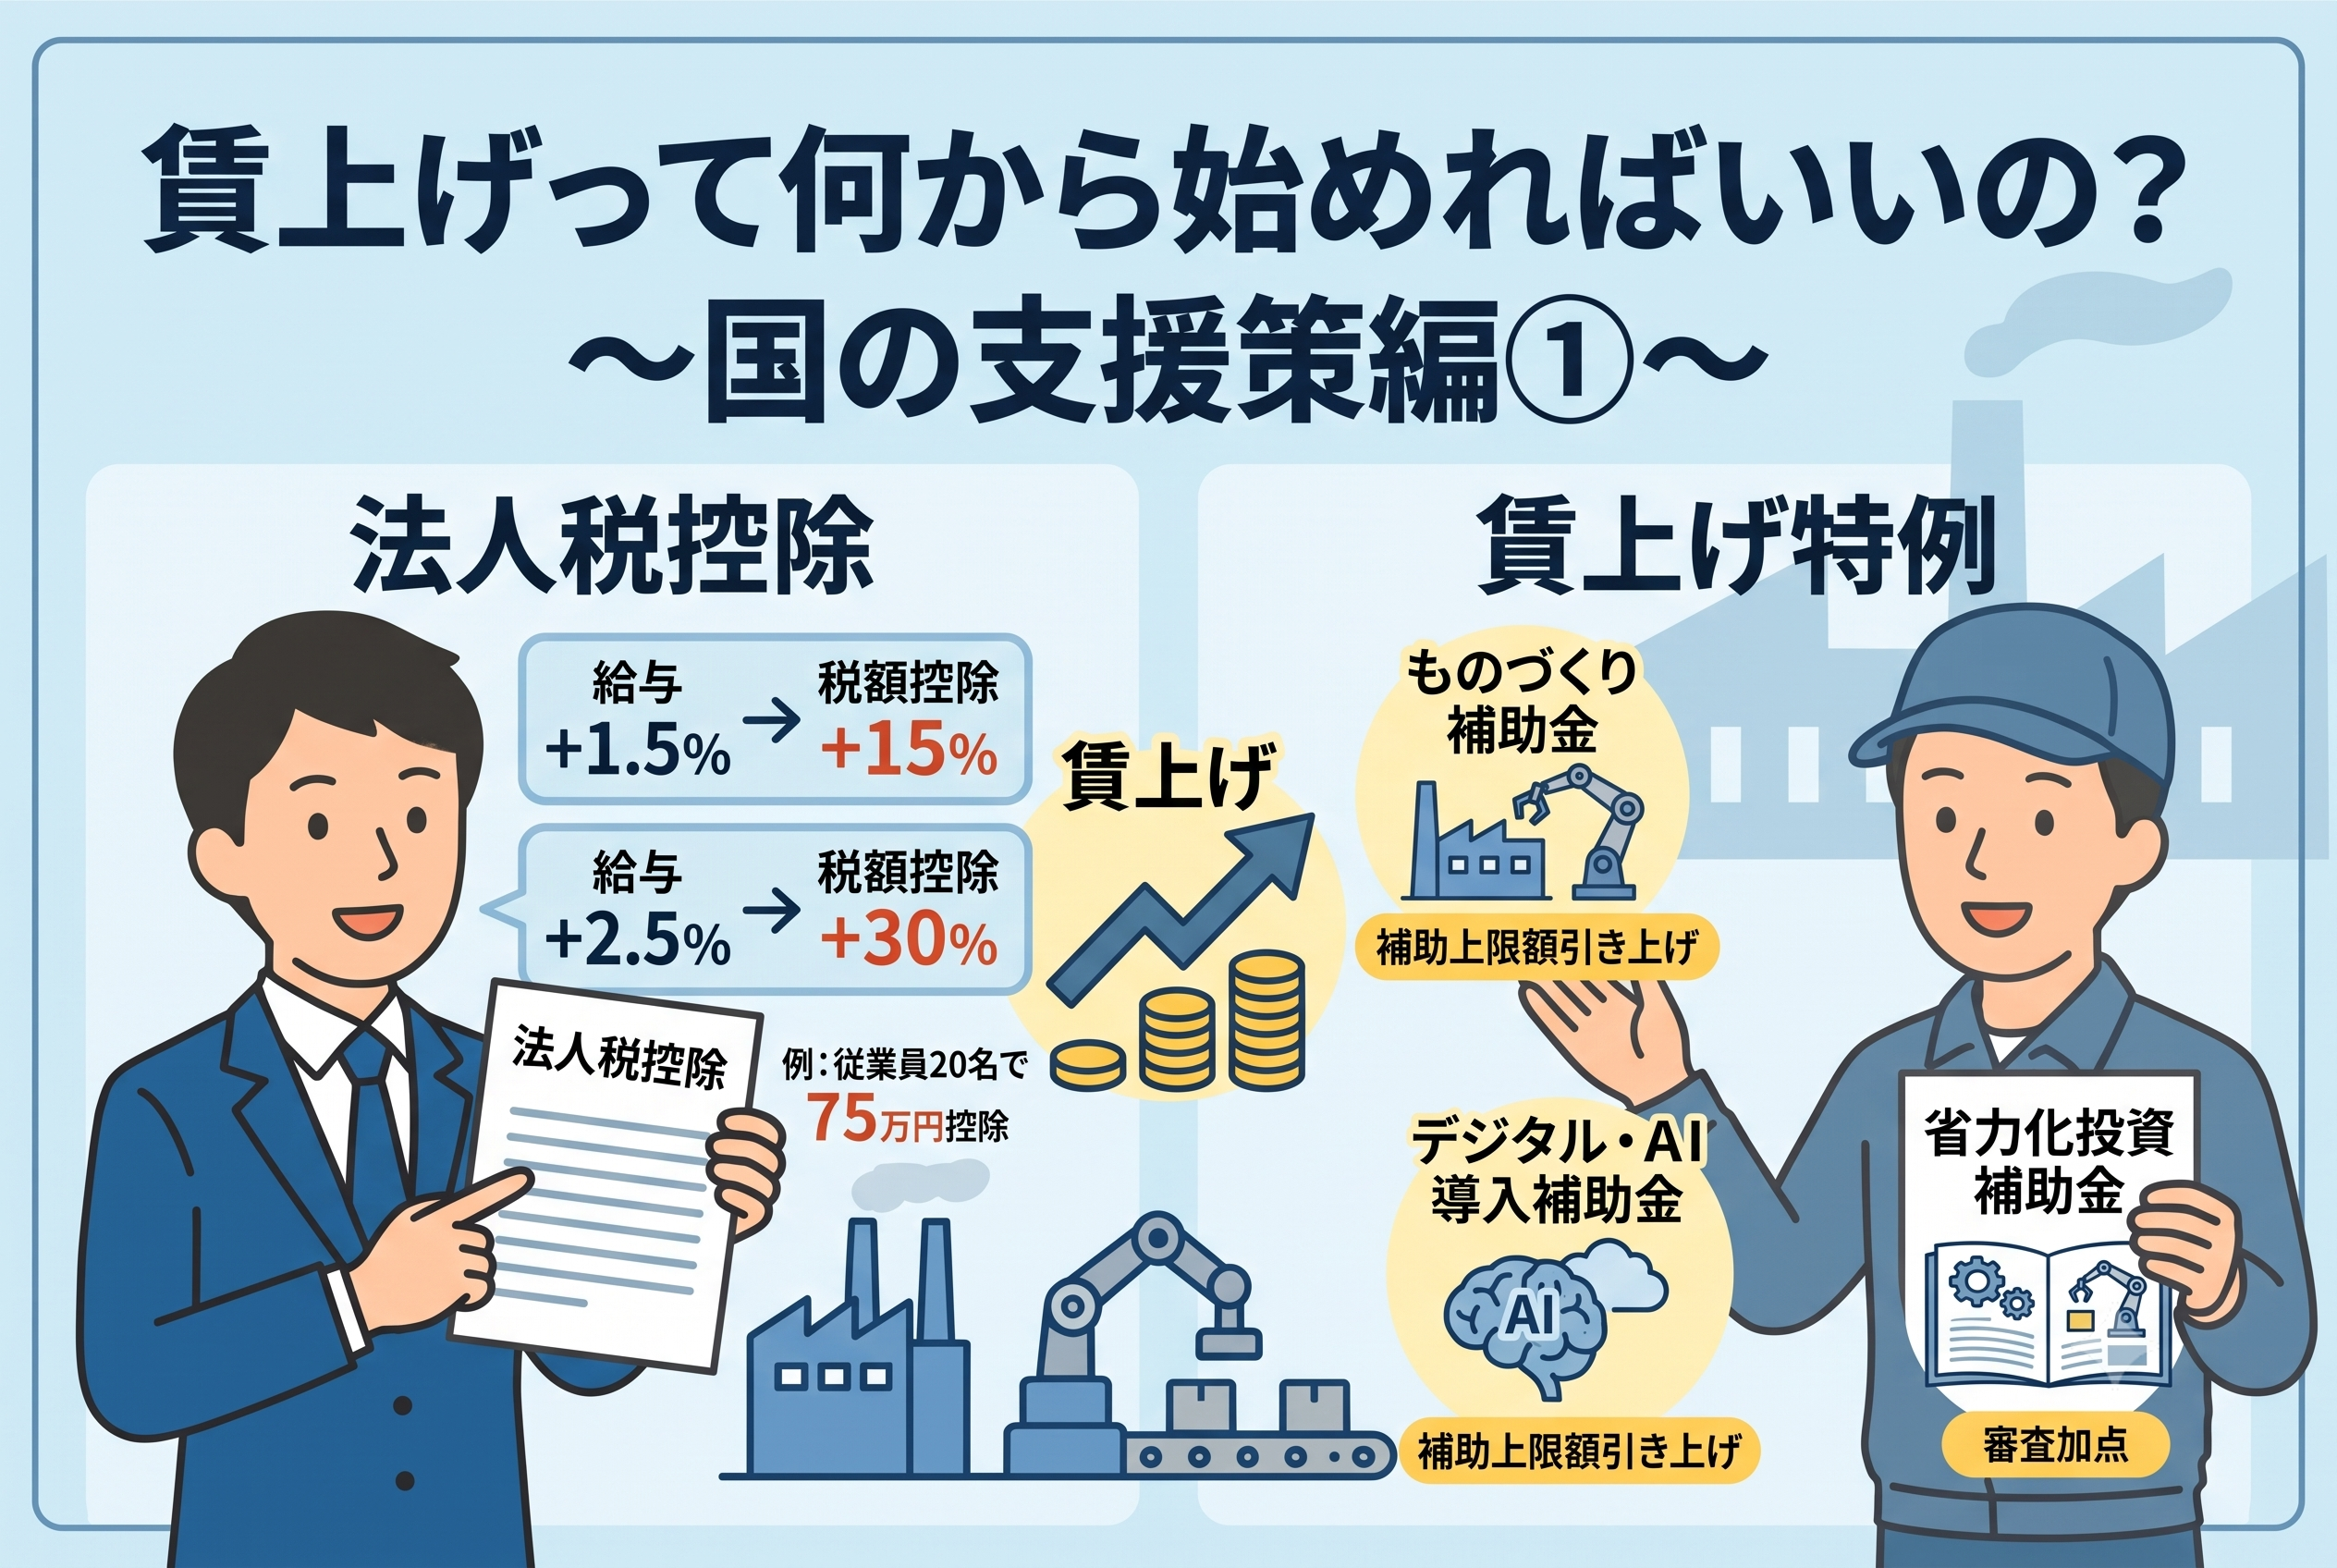
政府は、企業の賃上げを税制面から支援する「賃上げ促進税制」を整備しています。賃上げ促進税制とは、従業員の給与などを一定以上引き上げた場合に法人税の控除が受けられる制度です。
中小企業向けの制度では、全雇用者の給与等支給額を前年度比で1.5%以上増加した場合、増加分の15%を控除でき、2.5%以上増加した場合は、税額控除率が30%となります。
例えば、従業員20名の給与等支給額を、1人当たり500万円から512.5万円に増加させた(2.5%増加させた)場合、75万円の税額控除を受けることができます。
利益が出ていて法人税を納めている場合は、まずはここを狙うのが基本となります。
3.補助金制度の活用
経済産業省や中小企業庁は、賃上げ原資の確保や生産性向上の支援を目的に、いくつかの補助金制度に「賃上げ特例」を設けており、この特例を活用することで補助率の引き上げや審査加点等を受けることができます。ここでは、代表的な3つの補助金制度をご紹介します。既に公募が終了しているものもありますが、次回公募以降も同様の賃上げ特例が設けられる可能性が高いと考えられています。
①ものづくり補助金(以下は既に公募終了している23次公募の情報です)
ものづくり補助金23次では、「大幅な賃上げに係る補助上限額引き上げ特例」と「最低賃金引上げに係る補助率引上げ特例」の2つが設けられ、賃上げの実施により補助上限額や補助率の引き上げを受けることができました。
例えば、従業員6名で、1人あたり給与支給総額が500万円の企業が、ものづくり補助金を5年間の事業計画で活用する場合、基本要件として給与支給総額を3.5%増加させる必要があります。ここで大幅な賃上げに係る補助上限額引き上げ特例を活用する場合、1人あたり給与支給総額の年平均成長率を6%(基本要件+2.5%)増加させることで、補助上限金額を250万円引き上げることができます。なお、賃上げ特例を活用するために必要となる原資はおよそ1,250万円となります。
補助金額と給与支給総額を比較すると、補助金額に比べて給与支給に係る支出が大きいことがわかります。そのため、単に金額の大小だけを見るなら特例を使わない方が効率的と感じられるかもしれません。しかし、こうした特例を活用しなくとも、今後は賃上げを避けられなくなる可能性があります。そう考えると、「どうせ賃上げするなら支援をもらおう」「補助金の追加分で賃上げにつながる投資をしよう」といった考え方もできるのではないでしょうか。
②デジタル化・AI導入補助金(通常枠)(旧IT導入補助金)
デジタル化・AI導入補助金では、補助金申請額が5万円~150万円未満の場合に賃上げによる加点を受けることができました。具体的には、交付申請の直近月における事業内最低賃金を、令和7年7月の事業場内最低賃金+63円以上の水準にすることや、1人あたり給与支給総額の年平均成長率を3.5%以上向上させることなどが求められ、これらを達成した場合は審査における加点を受けることができます。
それでは、「令和7年7月の事業場内最低賃金+63円以上の水準にする」条件で具体例を見ていきます。例えば、事業場内最低賃金で働く従業員が10名の企業で、1人あたりの月間労働時間が150時間の場合、加点を受けるためには1ヶ月あたり合計9万4,500円分の賃上げを実施することになります。この場合、補助金の申請額にもよりますが、賃上げに要する原資と比較しても、十分検討に値する内容と言えます。
ただし、ものづくり補助金とは異なり、直接的に補助上限額や補助率を引き上げるものではなく、あくまで審査における加点を得る制度であるため、一概にどちらが優れているとは言えません。導入したい設備やシステムの内容、自社の賃上げ方針などを踏まえながら、活用する補助金を選択することが重要です。
③省力化投資補助金
省力化投資補助金には、一般型とカタログ型の2つの類型があり、賃上げ特例を活用することで一般型は補助上限額または補助率、カタログ型は補助上限額の引き上げを受けることができます。
〈一般型〉
一般型では、「大幅な賃上げに係る補助上限額引き上げ特例」と「最低賃金引上げに係る補助率引上げ特例」の2つが設けられています。これらは先ほどご紹介した「ものづくり補助金23次公募」の内容と同じ条件であり、賃上げの実施により補助上限額や補助率の引き上げを受けることができます。
例えば、「大幅な賃上げに係る補助上限額引き上げ特例」を先ほどの「ものづくり補助金」の例と同じ会社が活用する場合を考えます。事業実施期間が3年間と仮定すると、賃上げ特例を活用するために必要な原資はおよそ500万円、補助上限金額の引き上げ額は250万円となります。そのため、この事例の場合は「賃上げに必要な原資の約半分を、引き上げられた補助金でカバーできる」と捉えることもできます。
〈カタログ型〉
カタログ型では、従業員数に応じて補助上限額が決められており、賃上げ特例を受けることでその上限額を引き上げることができます。具体的には、従業員数が20名以下なら250万円、21人以上なら500万円を引き上げることができます。特例を活用するには、事業実施期間終了時点で、申請時と比較して次の2項目を達成する必要があります。
①事業場内最低賃金を3.0%以上増加させること
②給与支給総額を6%以上増加させること
例えば、従業員数25名で、1人あたり給与支給総額が500万円の企業を考えてみます。給与支給総額を6.0%増加させることで、事業場内最低賃金もクリアできた場合、賃上げに必要な原資は年間750万円になり、補助上限額は500万円引き上げられます。
賃上げ特例の仕組みとしては、ものづくり補助金に近い設計となっていますが、ものづくり補助金と比較すると、費用に比べて引き上げ額が大きいため、賃上げ特例の恩恵が比較的大きいと言えるでしょう。
4.まとめ
本記事では、国の支援策として税制優遇と補助金をご紹介しました。税制優遇は利益が出ている企業の法人税を減額する制度で、補助金は設備導入等の際にその費用の一部を国が支援する制度です。内容は異なりますが、どちらも企業の賃上げを後押しする有効な手段となります。次号でご紹介する助成金を合わせて、ぜひ活用を検討されてはいかがでしょうか。